先搞清楚:你找的到底是不是真的网贷逾期律所
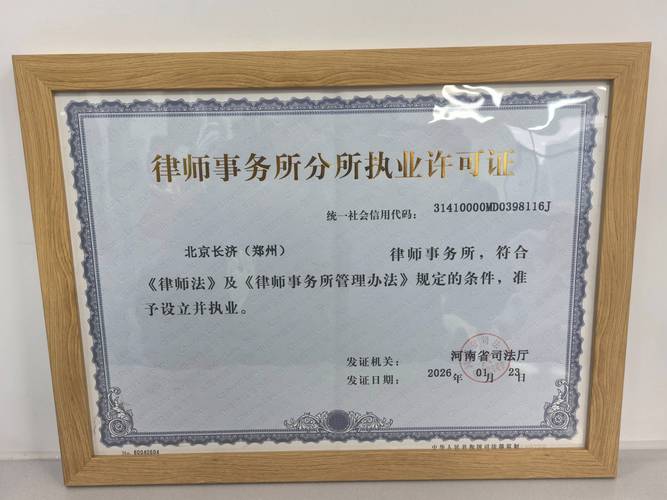
1. 网贷逾期律所和网上那种”法务公司”到底有啥区别?区别大了。正儿八经的网贷逾期律所,是拿了司法局颁发的执业许可证的法律服务机构,帮你协商的人都是持执业证的律师,所有服务都受《律师法》约束,出了问题你能找当地律协投诉。那种所谓的”法务公司”,本质就是个咨询类的小公司,根本没有代理诉讼、出具法律意见的资质,帮你谈协商的人可能上周还在卖保险,连民法典里关于借款合同的条款都背不下来。
2. 怎么判断我找的机构真的是有资质的律所,不是套壳的?太简单了。首先,你直接要求对方出示执业许可证,上面有统一的执业证号,你可以直接上当地司法局的官网查。其次,帮你对接的人,你直接问他要律师执业证号,去司法部的”中国律师网”输入名字就能查——查不到的,全是假的。别听对方扯什么”我们是律所合作的第三方”,正规律所接当事人的委托,从来都是直接跟当事人签委托合同,盖律所的公章,根本不会找第三方中介转一手赚差价。
这事儿得看你找的到底是真律所还是假中介。如果是真的正规律所,你直接拿委托合同和转账记录找当地律协投诉,一投一个准,正规律所最怕的就是律协的处罚,基本都会优先给你解决。但如果是那种没有资质的假”律所”,你先打12315投诉,没用的话直接带着转账记录去派出所报案——这类机构本来就是靠骗服务费赚钱的,报案之后大概率能追回来一部分。哦对,别觉得报案麻烦,我去年帮着跟进的一个同类案子,当事人报完警之后,半个月就把8000块的被骗款全追回来了。
真的有用。
谈服务的时候别犯傻:这些承诺全是坑
4. 网贷逾期律所的收费一般是啥标准?说实话,没有全国统一的定价,但行业里的常规标准,一般是按照你逾期总金额的3%-8%收,而且绝对不会让你在服务还没落地的时候就把全款交了。我见过最离谱的收费,是有个机构按逾期金额的20%收服务费,算下来欠10万就要交2万,这不是抢钱是什么?
5. 一上来就让我交全款的,能信吗?别信。正规律所接这类委托,一般都是先收个10%-20%的基础立案费,等协商方案跟平台签完字、你确认没问题了,再收尾款。一上来就让你把几万块的服务费全打过去的,基本都是收了钱就懒得理你的主。
6. 说”不成功全额退”的律所,真的能兑现吗?得看合同怎么写。很多假机构的”全额退款”条款,藏了一堆文字游戏——比如什么”因为平台政策原因谈不成不算我们责任””你中途接了催收电话就算违约”,到最后你根本拿不到退款。正规律所的退款条款,会写的非常清楚,什么情况退、退多少、多久退,不会跟你玩虚的。
7. 网贷逾期律所会帮我跟平台谈”只还本金不还利息”吗?扯。没有任何一个平台会答应只还本金不还利息的要求——哪怕你真的困难到连饭都吃不上,平台最多给你减免部分逾期罚息、违约金,把正常的利息算在分期里面,不可能一分钱利息都不收。但凡跟你承诺”只还本金”的,全是骗你交服务费的。
8. 找了网贷逾期律所,是不是就不用接平台的电话了?想多了。律师没有权限帮你屏蔽平台的官方联系渠道,平台的官方来电你还是要接,不然平台会觉得你失联,反而会加快起诉流程。律师能做的,是把那些第三方催收的骚扰电话挡下来,告诉你哪些电话必须接、哪些可以直接挂。
9. 网贷逾期律所会不会把我的个人信息卖给第三方催债的?正规律所绝对不会。《律师法》明确规定了律师要对当事人的个人信息保密,卖信息是要被吊销执业证的,没人会为了这点小钱砸自己的饭碗。但那种没有资质的假中介就不一定了——我之前碰到过好几个当事人,刚把自己的欠款信息、身份证号给对方,转头就接到了别的贷款公司的推销电话,那信息卖的速度比翻书还快。
真踩坑了怎么办?别等钱转出去才反应过来
10. 我已经给假的”网贷逾期律所”转了钱,报警有用吗?有用。只要对方是虚构服务承诺、骗取你服务费的,就属于诈骗范畴,带着你的聊天记录、转账记录、对方的广告截图去派出所,够立案标准的话警方一定会受理。别觉得钱少就不值得报警,这类骗子本来就是靠积少成多骗钱的,你报的人多了,警方一查就是一串。
11. 找了正规律所谈协商,一般多久能出结果?看平台的处理效率。一般国有大行旗下的消费金融公司,流程比较规范,1-2个月就能出协商方案。那些小的网贷平台,流程乱的很,可能要3-4个月才能谈下来。但凡跟你说”3天就能谈成协商”的,别信——平台的审核流程都要走半个月,他3天就能搞定?开什么玩笑。
12. 网贷逾期律所帮我跟平台签的协商协议,有法律效力吗?只要是你跟平台双方签字盖章的协议,就有法律效力。这里要提醒一句,所有的协商协议,一定要让平台给你发盖了公章的电子文件或者纸质文件,别光听中介给你念两句就算数。很多假机构就是随便P个协议的截图给你,根本没有平台的盖章,到最后平台不承认,你照样要按原来的账单还钱。
两种可能。要么是你找的律所根本没帮你提交协商申请,转头就把你忘了,平台联系不上你,自然就走起诉流程了。要么是你在协商的过程中,故意失联、恶意逃避欠款,平台觉得协商没用,才会起诉。真的正规律所,在谈协商之前就会把可能的风险告诉你,绝对不会跟你打包票说”百分百不会被起诉”——毕竟起诉的决定权在平台手里,律师哪有那么大权力干预?
14. 网贷逾期律所能不能帮我屏蔽所有催收的短信和电话?不能。任何人都没有权限帮你屏蔽通信运营商的短信和电话通道。真的碰到暴力催收的,律师可以帮你发律师函、向银保监会投诉,但是要把所有催收的联系方式全屏蔽了,谁都做不到。
15. 我自己就能在平台APP上点协商,为啥还要花钱找网贷逾期律所?这话没毛病。如果你自己时间多、懂点金融常识、能跟平台的客服掰扯清楚你的困难情况,完全可以自己谈,根本没必要花那个服务费找律所。但如果你平时要上班、没时间跟平台来回扯、也不知道怎么提交有效的困难证明(比如低保证明、重病诊断书、失业证明),找个正规律所帮你走流程,确实能省不少精力。不过话说回来,这钱不是必须花的,别被人忽悠了觉得”不找律所就一定会被起诉”,真不是。
16. 找网贷逾期律所的时候,我需要把手机验证码给对方吗?绝对不能给。凡是要求你提供手机银行、支付宝、微信支付验证码的,全是骗子,没有例外。律师帮你跟平台协商,只需要你提供身份证复印件、欠款账单截图、困难证明就行,要验证码干嘛?想转走你账户里最后那点活命钱吗?
17. 那种说”能帮我征信修复”的网贷逾期律所,是真的吗?全是假的。所谓的”征信修复”根本就是违规操作,根据《征信业管理条例》,只有当征信报告上出现错误信息的时候,你才能向征信中心提出异议申请修正,别的任何情况,第三方都没有权限改你的征信记录。那些说能帮你修复逾期记录的,要么是教你伪造材料去提异议,被查出来之后你要负法律责任,要么就是直接骗你交服务费,根本啥也干不了。
18. 那我到底要不要找网贷逾期律所帮我处理逾期?看情况。如果你自己有能力跟平台协商清楚,那就自己来,省钱还放心。如果你确实困难到连跟平台沟通的精力都没有,那就找那种能查得到执业资质、合同条款写的明明白白、收费合理的正规律所,别贪便宜找那种广告吹得天花乱坠的假中介。
真的,别在已经够难的日子里,再给骗子送钱了。