先泼冷水。网贷逾期后急着找律所,方向未必错。可市面上挂着“法务”“债务优化”“停催”牌子的,很多不是律师。有人交了几千块,电话照打,征信照花,甚至法院传票到了才知道:自己签的是咨询合同,不是委托代理合同。
我办过不少零售信贷和网贷案件。律所有用,但前提是找对人、说清事、别信包赢。下面20个问题,顺序不按教材。想到哪问到哪。你耐心看。

一、身份与时机:网贷逾期律所不是催收公司
1. 网贷逾期律所到底能做什么?
能做四类事:协商还款方案;应对诉讼、仲裁;审查合同和利息;处理执行、征信异议。不能做的是“消除真实逾期记录”,也不能承诺百分百停催。
2. 律所和法务公司、债务优化公司有什么区别?
律所有律师事务所执业许可证,办案人是律师。法务公司通常只能咨询、代写文书,不能以律师名义出庭。说实话,很多“债务优化”干的是销售,不是法律。
3. 什么时候该找网贷逾期律所?
三个节点:收到起诉状或仲裁通知;催收开始联系单位、家人;平台坚持高额罚息、拒绝协商。越早越好,但别一逾期就慌。
4. 律所真能停催吗?
不能“命令”催收停。合法路径是:向平台发函、投诉违规催收、申请协商,必要时报警或起诉。正规催收仍可能联系你,但暴力、爆通讯录可以依法反击。
5. 网贷逾期后,先自己谈还是先找律师?
金额小、刚逾期、平台有官方协商入口,可以先自己谈。但如果你不会留证据、不懂话术,或者已经被威胁,找律师更稳。别等到被诉了才问,对吧。
二、协商与催收:律所真正能动的部分
6. 协商延期、展期、分期,律所怎么谈?
先算总账。本金、合法利息、罚息、服务费分开。再拿困难证明、收入流水、医疗单据去谈。目标不是“少还”,是把不合法部分砍掉,把期限拉长。
7. 网贷平台不同意协商怎么办?
看平台是否持牌。持牌机构可向金融监管部门投诉;助贷平台要找资方。仲裁或诉讼阶段也能调解。有时不是不能谈,是你没找对真正能拍板的人。
8. 催收说要上门、联系单位,律所怎么应对?
先录音、截图、保存号码。上门威胁、骚扰单位、泄露债务信息,可能违法。律所会发律师函、投诉,严重的可以报案。别和催收对骂,证据比嗓门有用。
9. 网贷合同里的服务费、砍头息,律所怎么打?
看实际到账金额。砍头息通常不能计入本金。服务费、担保费、会员费要审查是否变相利息。综合年化超过司法保护上限的部分,可以主张不还或冲抵。
10. 已经还了一部分,还能协商吗?
能。但已还的钱可能被平台先冲利息。律所会要求对账,主张先本后息或按法定顺序。别自己乱还,还错了顺序,后面很被动。
11. 多家平台同时逾期,先处理哪一家?
先处理可能起诉、上征信、金额大、有抵押的。再看利率高低。不要平均用力。每家都还一点,结果每家都逾期,征信全花,这很常见。

三、诉讼、执行与征信:最怕你拖到这一步
12. 被起诉了再找律所晚不晚?
不晚。一审、二审、执行都能介入。但越晚越贵、越难。收到传票后别躲,缺席判决通常对你不利。15天答辩期,很关键。
13. 律所可以保证不坐牢吗?
不能。单纯网贷逾期是民事纠纷,一般不坐牢。但伪造资料、恶意骗贷、拒不执行判决,可能涉刑。谁保证“绝对没事”,谁就在忽悠。
14. 律所能否帮我消除征信逾期记录?
真实逾期记录,不能靠关系消除。只有记录错误、非本人原因、平台未及时报送等,才能提异议。花钱洗白征信的,基本是骗局。
15. 被列入失信名单,律所怎么处理?
先看是否已履行、是否超额执行、是否有执行和解。能履行的履行,能和解的和解,再申请解除。限高和失信不同,别混为一谈。
16. 网贷债权转让后,律所还能谈吗?
能。但受让人是否取得合法债权、是否通知你、转让是否真实,都要查。很多催收拿着转让协议吓人,实际证据链未必完整。
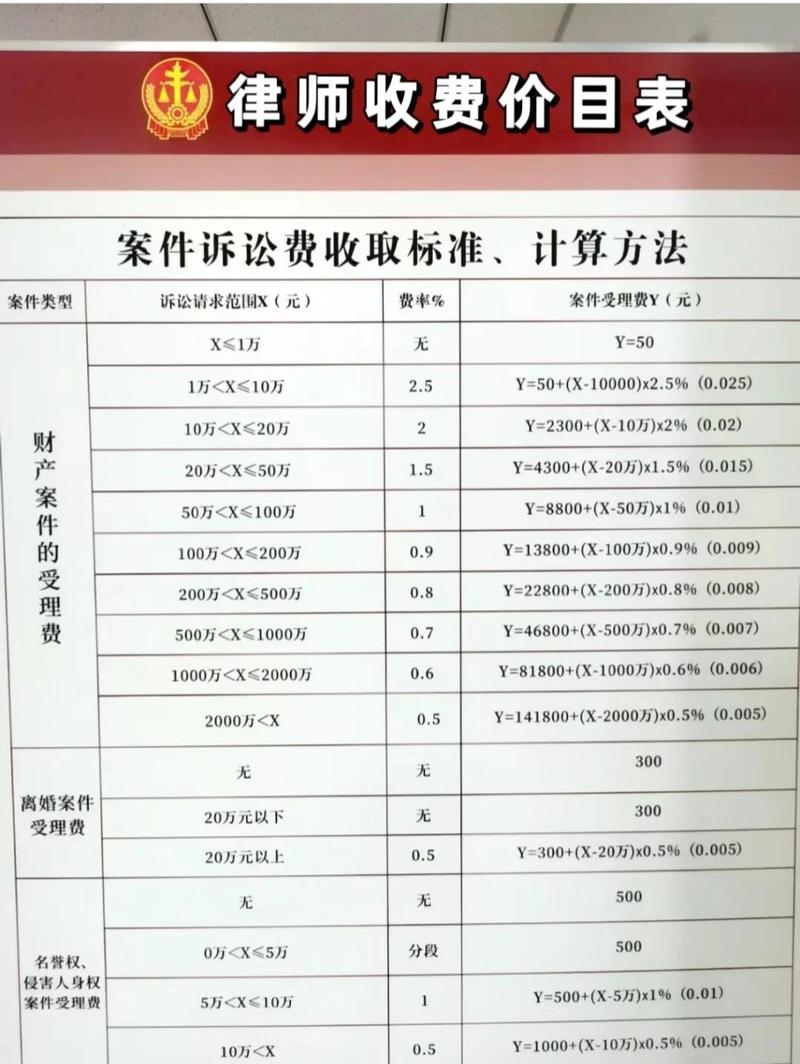
四、收费与选择:怎么避开假律所和假承诺
17. 网贷逾期律所收费一般怎么收?
常见两种:固定费用加风险提成,或按阶段收费。金额几千到几万都有。低于市场价太多,多半是销售;高得离谱,也不一定值。
18. 先收费后办事,合法吗?
律师费可以预收,但要看合同。关键是写清服务内容、阶段、退款条件。只写“咨询费”“服务费”,不写代理权限,后面维权很难。
19. 怎么判断一家网贷逾期律所靠不靠谱?
查执业许可证、律师证、裁判文书网案例。面谈时看是否承诺“包停催”“包消除征信”。越敢包,越可疑。正规律师说话往往留余地。
20. 找律所后,我自己还要做什么?
要。保存合同、聊天记录、还款凭证、催收录音。别失联,别乱签文件,别把验证码给别人。律师能帮你打,但不能替你过日子。
最后说句真话。网贷逾期不是世界末日。最怕的是乱投医、乱签合同、乱还钱。找网贷逾期律所之前,先问自己:我要的是停催,还是解决债务?如果只是不想接电话,那律师也救不了。如果是想合法止损,那就把材料备齐,坐下来谈。别拖。