上周有个用户找过来,说自己网贷逾期3个月,被网上的广告勾得晕头转向,交了6000块所谓的“协商服务费”,等了半个月,对方连他的借款合同都没仔细看,就甩给他一个通用模板让他自己填,他去问进度,直接被拉黑。
别傻。这类打着“网贷逾期律所”旗号的机构,十有八九根本不是正经做法律服务的。
先泼盆冷水:市面上90%的“网贷逾期律所”根本不是正规律所
我办过几百个这类案子,见过的坑比你走过的路还多。很多人一搜网贷协商,跳出来的全是弹窗广告,点进去就是“停催、免罚息、只还本金”的诱惑,其实背后要么是没有资质的法务咨询公司,要么是几个刚毕业的销售凑起来的草台班子,连律师执业证是什么都不知道。
怎么辨真假?第一,去国家律师诚信系统查对接的律师,查不到名字的全是假的。第二,要求对方出示律所的执业许可证,盖了公章的才算数。很多人找过来的时候才发现,自己之前对接的所谓“律所”,连执业许可证都拿不出来,你连对方是不是正规律所都不知道,就敢把自己的身份证、借款合同、欠款信息全发过去?
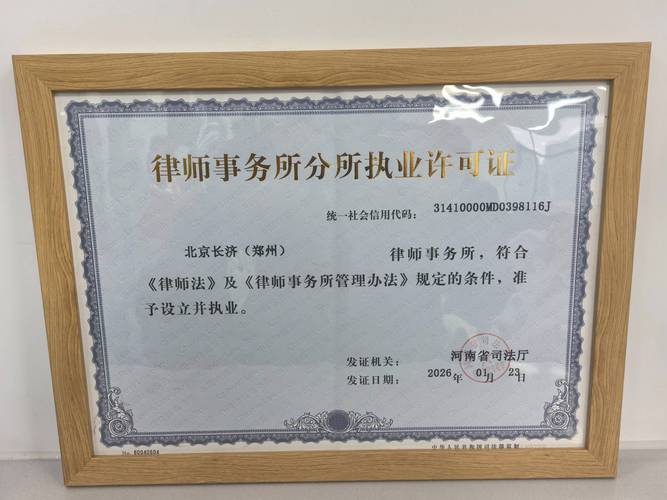
更有甚者,租个写字楼的小办公室,挂个假的律所牌子,招一堆销售天天打催收话术给逾期用户打电话,收了钱就消失,等用户反应过来,连对方的实际办公地址都找不到。
你最关心的18个实操问题,我一个个给你掰透
Q1:网贷逾期律所真的能帮我只还本金不还利息吗?
别信拍胸脯的承诺。不是所有情况都能只还本金。如果是银行、持牌消金的欠款,本身的利息、违约金都是在监管要求范围内的,不可能全免,最多能给你减免掉超过LPR4倍的部分,或者逾期产生的高额罚息、违约金。只有那种本身就违规的平台,比如砍头息、强制搭售保险、暴力催收的,才有协商只还本金的空间。那些上来就说“100%只还本金”的,全是骗你交服务费的。
Q2:正规律所接网贷逾期的案子吗?
接,但不是所有律所都接。很多大所、红圈所根本不碰这类标的额小、流程碎的民事纠纷,一般是专门做金融消保方向的中小所才会接这类业务。
Q3:网贷逾期律所的收费一般是多少?
正常的收费模式是,前期收几百到一千多的材料审核、案头整理费,等协商出双方认可的方案,你确认没问题之后,再按照实际减免金额的5%-10%收服务费。那种上来就要你交3000、5000“全包费”的,直接跑。我见过有用户被收了8000块“全包费”,最后协商下来只减了1000块的罚息,纯纯冤大头。
Q4:我刚逾期10天,需要找律所吗?
看情况。如果平台已经开始爆你通讯录、给你单位打电话,甚至发了伪造的律师函说要起诉,那可以找。要是刚逾期10天,催收刚打了两通正常的提醒电话,你自己打官方客服电话说明情况,申请延期或者分期就行,没必要花这个冤枉钱。
Q5:网贷逾期律所会不会拿了我的信息去搞别的?
正规律所会签保密协议,你提供的身份证、借款合同、还款流水,只会用来做协商的材料,不会乱用来路不明的地方。但那种连委托合同都不签的机构,你把身份证正反面发过去,谁知道他们拿去办贷款、搞诈骗,最后锅全是你的。
Q6:找了律所之后,催收真的就不会给我打电话了吗?
别想太美。正规律所会帮你跟平台提交委托材料,要求平台只对接律所,不再联系你和你的紧急联系人,但停催是有前提的——一般要你先还一部分首付款,或者协商出正式的还款方案之后,平台才会停催。那种给你承诺“交了钱当天就停催”的,全是骗子。
Q7:网贷逾期律所可以帮我屏蔽催收电话吗?
不是屏蔽,是合规对接。律所提交委托材料之后,平台如果合规的话,会把后续的协商沟通全部转到律所这边,不会再随便打你的私人电话。但要是碰到不讲规矩的第三方催收,阳奉阴违继续打电话,这个要有心理准备,不是交了钱就万事大吉。
Q8:我欠的是714高炮,律所能帮我处理吗?
可以。但714本身就是违法的,你甚至可以只还本金加合法利息,要是之前给了高息,还能举报平台把多付的钱要回来。不过正规律所一般不太愿意接这类案子,因为平台本身不合规,对接风险大,很多都是那种不合规的法务公司在接。
Q9:找律所协商的话,需要我出面吗?
一般不用。只要你把材料给全,律所会全权跟平台对接,只有到了法院起诉的阶段,才需要你本人出庭,律所也会帮你代理诉讼流程。
Q10:网贷逾期律所说可以帮我做停息挂账,是真的吗?
偷换概念。停息挂账本来就是银行针对信用卡逾期推出的个性化分期政策,网贷根本没有统一的停息挂账说法。只有持牌的银行系网贷、消金公司,才有类似的延期或者分期政策,普通的小平台根本没有这个制度,那种上来就说“100%能做停息挂账”的,就是拿你听不懂的名词忽悠你交钱。
Q11:我已经被平台起诉了,找律所还有用吗?
太有用了。很多人被起诉了就慌,不敢去开庭,最后法院缺席判决你全额还款,连协商的机会都没有。你找律所的话,律所为你提交之前的还款记录、平台的违规催收证据、你现在的贫困证明,大概率可以在法院的调解阶段协商出分期方案,甚至减免一部分罚息违约金。真的,我见过太多用户开庭前才找过来,本来能减2万的罚息,因为之前没准备证据,最后只减了5000,悔得肠子都青了。
Q12:找律所的话,需要签什么合同吗?
必须签盖了律所公章的委托代理合同,不是那种什么“法务咨询服务协议”。合同里要写清楚委托的具体事项,收费标准,协商不成的话退多少钱,所有约定都要白纸黑字写死,口头承诺不算数。
Q13:网贷逾期律所的律师,会不会是假的?
太会了。很多所谓的“律所”,其实就是个壳子,所谓的“律师”连法律职业资格证都没有,就是个销售。你去国家律师诚信系统一查,根本查不到这个人的执业记录。
Q14:网贷逾期律所收了钱,但是没办成事,怎么办?
首先看合同约定,要是合同写了没办成退多少,直接找他们要,不给的话就去当地律协投诉,打12315举报。要是那种根本不是正规律所的,直接报警,他们的行为就是诈骗。
Q15:网贷逾期协商的话,最长可以分多少期?
看平台资质。银行系的一般最长可以分60期,持牌消金的话一般是12-36期,那种没有资质的小平台,最多给你分12期,不会更长。
Q16:我找律所的话,会不会影响我的征信?
你本来就逾期了,征信已经花了,找律所协商的过程不会额外影响你的征信。要是协商成了,你按照约定按时还款,逾期记录会在你还清之后5年自动消除。要是你没协商成,被法院判决之后拒不还款,那会被列为失信被执行人,影响才是真的大。
Q17:我可以自己协商,为什么要找律所?
说实话,你要是有时间,懂基本的法律常识,能把平台的违规点都找出来,接催收电话的时候能稳住情绪不被带节奏,那你完全可以自己协商。但大部分人,要么是上班没时间接催收的连环call,要么是一接电话就慌,说不清楚自己的诉求,甚至被催收骂了都不知道怎么怼。找律所的话,就是帮你省时间、省情绪,而且他们跟平台对接多了,知道平台的底线在哪,协商出来的方案往往比你自己谈的划算。
Q18:找网贷逾期律所的时候,最不能信的一句话是什么?
“我们和平台有内部关系,能给你走特殊通道。” 拉倒吧。平台的协商政策都是公开的,哪来那么多内部关系?真有那本事的人,早就去赚更轻松的钱了,还在这收你几千块的服务费?
别踩坑:委托这类机构的3个隐形红线
第一,绝对不能提前交全款。正规律所的收费都是分阶段的,前期只收少量的材料整理费,等协商出你满意的方案,再付后续的服务费。那种上来就要你交几万块“全包费”的,百分百是坑。
第二,绝对不要把你的实名手机卡寄给对方。很多假的法务公司说要帮你接催收电话,让你把实名的手机卡寄过去,你知道他们拿你的手机卡干嘛?去办贷款,去搞诈骗,最后所有的锅全是你担。
第三,绝对不要信“消除逾期记录”“屏蔽征信”的鬼话。征信的记录是央行征信中心统一管理的,谁能随便给你消?真敢说能帮你消的,要么是骗你钱,要么是做违法的勾当,到时候你不仅钱没了,还可能摊上刑事责任。
很多人找过来的时候,连自己欠了哪些平台、每个平台的欠款金额、之前还过多少钱都理不清楚,律所帮你梳理的时候,需要你提供所有的借款合同、还款流水、催收记录这些材料,很多人第一次整理的时候,攒了满满一文件夹的东西。

对了,要是你拿不准对接的机构是不是正规的,先查,别着急转钱。钱在你自己口袋里,才是真的。