大家问得最多的20个核心问题
Q1:网贷逾期找律所协商真的能停催吗?
A:分情况。
真的合规执业的律所,拿到你的授权之后,会直接跟平台的官方贷后部门对接,按流程提交你的困难证明、委托手续,平台确实会把原来的第三方催收频次压下来——毕竟第三方催收的KPI是回款,不是跟正规法务掰扯。
但别信那种上来就说”百分百3天停催”的。
真的。我见过有人信了这个,交了3000块,等了一周,催收电话比之前还多。
Q2:市面上说”全风险代理、不成功不收费”的网贷逾期律所靠谱吗?
A:说实话,大部分都不靠谱。
正规律所的收费是明码标价的,哪有那么多全风险的好事?你仔细算:他说不成功不收费,那成功了呢?往往会按你减免的总金额抽成15%-20%,算下来比你自己去谈多花好几万。更坑的是,有些根本不是律所,是外包的催收团队伪装成的,拿了你的信息转手就卖给别的催收,你接的骚扰电话只会更多。
真的见过有人被这种假律所坑了,交了2000块定金,等了俩月啥进展没有,人都联系不上,哭都没地方哭。
Q3:律所接网贷逾期的案子,到底收多少费才不算乱开价?
A:没有统一的死标准,但有个合理区间。
单平台欠款1万以下的,代理费一般在800-1500;1-5万的,1500-3000;5万以上的,按阶梯算,最高不会超过欠款额的5%。但凡上来就让你先交上万的”全权处理费”,直接走,别回头。
Q4:我逾期才3天,找律所太早了吧?
A:真的太早。
平台的前15天催收,本质上是内部的常规提醒,根本还没走到要谈减免的地步。这时候你自己接电话,说清楚现在的困难,表达还款意愿,大部分平台不会上来就爆你通讯录。等逾期超过30天,平台把债务打包给第三方催收了,这时候找律所对接,性价比才最高。
Q5:律所说能帮我把利息全免、本金打3折,这话能信吗?
A:半真半假。
除非你是真的符合特殊困难条件——比如得了重大疾病、低保户、刚失业连社保都交不起,拿着实打实的证明,平台确实会给比较大的减免幅度。但你要是就普通上班的,欠了钱不想还,上来就想本金打3折,平台又不是做慈善的。
那些拍胸脯给你保证”3折结清”的,多半是先把你钱骗到手,然后拖到平台起诉了,就跟你说”你这个情况比较特殊,我们也没办法”。
Q6:找律所处理网贷,会不会把我的个人信息泄露出去?
A:正规律所不会。
人家有执业纪律管着,泄露客户信息是要被司法局罚的,严重的直接吊律师证,犯不上。但那些连个正规律所执业许可证都拿不出来的”法务公司”,你把身份证、银行卡号、通讯录授权都给他了,转头卖信息是基本操作。
Q7:我已经被催收爆了通讯录,找律所还能有啥用?
A:有用,而且比你想的有用。
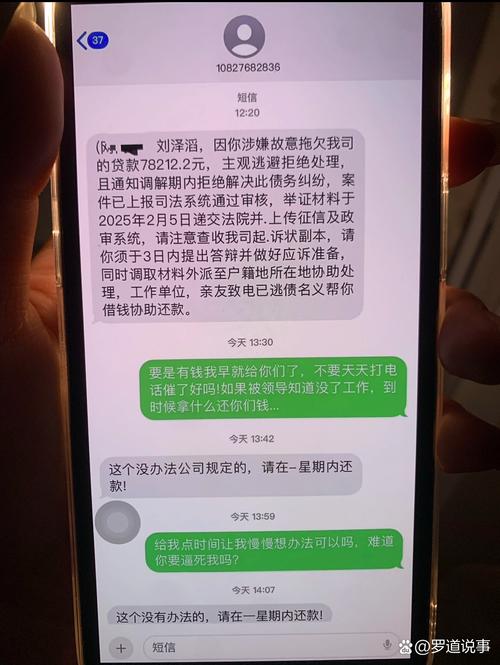
爆通讯录本身就是违规的。正规律所可以帮你固定证据,直接向平台的监管投诉渠道提交材料,要求平台停止违规催收,甚至可以索赔精神损失。别觉得爆了就爆了,你不维权,催收只会变本加厉。
Q8:网贷平台真的会跟律所谈协商吗?还是都是装样子?
A:真谈。
现在监管对网贷的合规要求卡得严,平台本身也不想走诉讼流程——诉讼要花时间、花人力,最后执行不到钱还是坏账。只要你有合理的还款方案,不是上来就说”我一分钱不还”,平台巴不得跟你坐下来谈,把账慢慢收回来。
Q9:找律所协商的话,我自己需要准备什么材料?
A:三样东西就够。
第一,你每个平台的欠款明细,本金多少、利息多少、逾期多久,别自己瞎算,直接找平台开官方的欠款证明。第二,你的困难证明,比如失业证明、医院的诊断书、低保证明,啥能证明你现在确实拿不出钱就拿啥。第三,你的收入证明,让律所知道你每个月能拿出多少钱还款,不然方案谈出来你还不上,等于白谈。
Q10:律所说能帮我挡起诉,是真的吗?
A:别神化。
如果平台已经走了正式的起诉流程,法院的传票都寄到你家了,正规律所可以帮你应诉,跟法官沟通调解方案,争取更宽松的还款周期。但要是你说”我欠了10万,找律所就能让平台永远不起诉我”,那纯属做梦。
真别把律师当神仙。
Q11:我欠的是714高炮,找律所有用吗?
A:太有用了。
714本身就是违规的,砍头息、超高利息,本身就不受法律保护。正规律所可以帮你算清楚实际该还的金额,把多付的钱追回来,还能帮你投诉到监管部门,让高炮平台的催收再也不敢找你。别觉得欠了高炮就理亏,违规的钱,本来就不该多给。
Q12:跟律所签委托合同的时候,要避开哪些坑?
A:重点看三个地方。
第一,合同里有没有写清楚服务内容,是只帮你谈协商,还是连后续的应诉、投诉都包含在内?别等出事了人家说”这个服务不在我们合同范围内”。第二,收费节点,是签合同就全交,还是协商成功了再交尾款?那种上来就让你把全款打过去的,多留个心眼。第三,有没有承诺”百分百成功”?正规律所从来不敢拍这种胸脯,毕竟协商是双方谈的,不是一方说了算。
Q13:找律所处理网贷,会不会影响我考公、进国企的政审?
A:半毛钱关系没有。
政审查的是你有没有刑事犯罪记录,有没有在失信被执行人名单里。你只是委托律师处理民事债务纠纷,既不犯罪也不逃债,凭啥影响你政审?别被那些卖焦虑的营销号吓住。
Q14:协商成功之后,我又还不上了,律所会管吗?
A:看合同约定。
大部分正规律所的服务期是从签合同到协商方案落地,方案签完之后,服务就结束了。要是你之后又还不上,人家不会免费再帮你谈第二次。不过话说回来,当初谈方案的时候,就应该结合自己的实际收入定金额,别为了快点停催,硬着头皮签个自己根本还不上的方案,到时候二次逾期,比第一次还麻烦。
Q15:网上那种”个人法务”跟正规律所比,差在哪?
A:差在底线。
个人法务没有执业资质,出了问题你连找他追责的地方都没有。正规律所是受司法局管的,有固定的办公场所,有统一的收费标准,哪怕出了问题,你也能找律所的主任投诉,实在不行还能找司法局举报。个人法务呢?收了你钱,换个手机号你就找不到人了。
Q16:我已经收到法院的支付令了,找律所还来得及吗?
A:完全来得及。
支付令不是判决书,只要你在15天内提出书面的异议,支付令就直接失效了。正规律所可以帮你写异议申请,跟平台对接调解,根本不用怕。别一收到支付令就吓得以为自己要坐牢,真不至于。
Q17:律所会帮我跟平台谈停催多久?停催期间我要躲着吗?
A:一般谈的停催周期是跟你的还款计划匹配的。
比如你分12期还,那停催就会覆盖整个12期的还款周期。停催不是让你躲,是让催收别在你正常上班、生活的时候瞎打电话骚扰。你该接的官方电话还是要接,该还的钱按约定还就行,没必要搞得跟做贼一样。
Q18:为什么有的律所接案子,一上来就让我把所有平台的欠款都报给他?
A:要么是不专业,要么是想多收钱。
你欠了5个平台的钱,想先处理利息最高的那个,人家非要让你把所有平台都打包给他,美其名曰”统一处理效率高”,实际上就是想多收你几份代理费。正规律所是会尊重你的需求的,你想先处理哪个就先处理哪个,不会硬塞服务给你。
Q19:我手里只剩几千块,能不能找律所帮我谈优先还哪个平台?
A:当然可以。
正规律所会帮你算优先级:上了征信的银行系网贷优先还,没上征信的小贷往后排,利息超过LPR4倍的违规平台,直接可以谈只还法定保护范围内的金额。别拿着几千块钱瞎还,今天给这个平台转500,明天给那个平台转300,最后哪个都没结清,征信还花了。
Q20:找律所协商的整个流程,大概要走多久?
A:没有固定时间。
简单的案子,比如单平台欠款,材料齐全的,可能1-2周就谈完了。复杂的,比如欠了十几个平台,还有违规催收要投诉的,可能要1-2个月。那种说”3天搞定所有协商”的,你直接当骗子看,平台走内部流程都没这么快。
别踩的几个致命误区
说实话,我见太多人病急乱投医了。
逾期本来就已经够难了,兜里没几个钱,还要被各种假律所、假法务坑走几千块,真的是雪上加霜。
比如有人觉得找了律所就万事大吉,自己啥也不管,连平台的电话都不接,最后人家平台联系不上人,直接起诉了,转头怪律所没本事。
还有人被”零费用”的广告勾得走不动道,结果人家把你信息卖了之后,你一天接十几个推销电话,比之前催收的电话还多。
对吧?你本来就已经在扛着债务压力往前走了,为啥还要给骗子送人头?
怎么判断你找的网贷逾期律所是真的靠谱
第一,先查资质。打开当地司法局的官网,搜这个律所的名字,看有没有在执业名录里,再看看对接你的律师有没有执业证号,连证号都拿不出来的,直接pass。
第二,看他跟你聊的时候,是不是一上来就给你画大饼。真律师跟你聊,会先问你的收入、你的困难情况,告诉你哪些是能做到的,哪些是做不到的,不会上来就拍胸脯给你保证”本金3折、永久停催、绝对不起诉”。
第三,看收费是不是透明。签合同之前就把所有费用写清楚,没有隐形消费,不会等你交了钱之后,又以”给平台公关””给法官送礼”的名义找你要钱。
真的,我见过太多被坑的当事人,大半夜给我打电话哭,说攒了半年的钱被假律所骗走了,连交房租的钱都没了。咱本来就已经在还债的路上了,别再把辛苦钱扔给骗子。